Pix ou boleto para provedores de internet: qual é melhor em 2026?
Para um provedor de internet, escolher entre Pix ou boleto não é apenas uma questão de preferência do cliente. O meio de pagamento também influencia a velocidade de recebimento, a confirmação da quitação e o trabalho necessário para regularizar clientes em atraso.
O contexto de 2026 torna essa discussão ainda mais relevante. Segundo a Serasa, o Brasil chegou a 83,7 milhões de pessoas negativadas em junho de 2026, o maior número da série histórica do indicador. (serasa.com.br)
Esse dado não representa diretamente a inadimplência dos provedores, mas ajuda a dimensionar o ambiente financeiro enfrentado pelos consumidores brasileiros.
Para o provedor, isso reforça a importância de uma cobrança simples, clara e eficiente.
Quanto menor o atrito entre a cobrança e o pagamento, melhor para o cliente e para a operação.
Pix x boleto: o que muda para o provedor?
O boleto continua sendo uma opção relevante para diferentes perfis de clientes. O Pix, porém, apresenta uma vantagem operacional importante: a velocidade de liquidação.
Segundo o Banco Central, as transações Pix são concluídas em poucos segundos, funcionam 24 horas por dia, sete dias por semana, e os recursos ficam disponíveis ao recebedor em tempo real. (bcb.gov.br)
No boleto, o pagamento passa por um processo de compensação que pode levar alguns dias úteis. (bcb.gov.br)
Para um provedor, isso cria uma diferença prática:
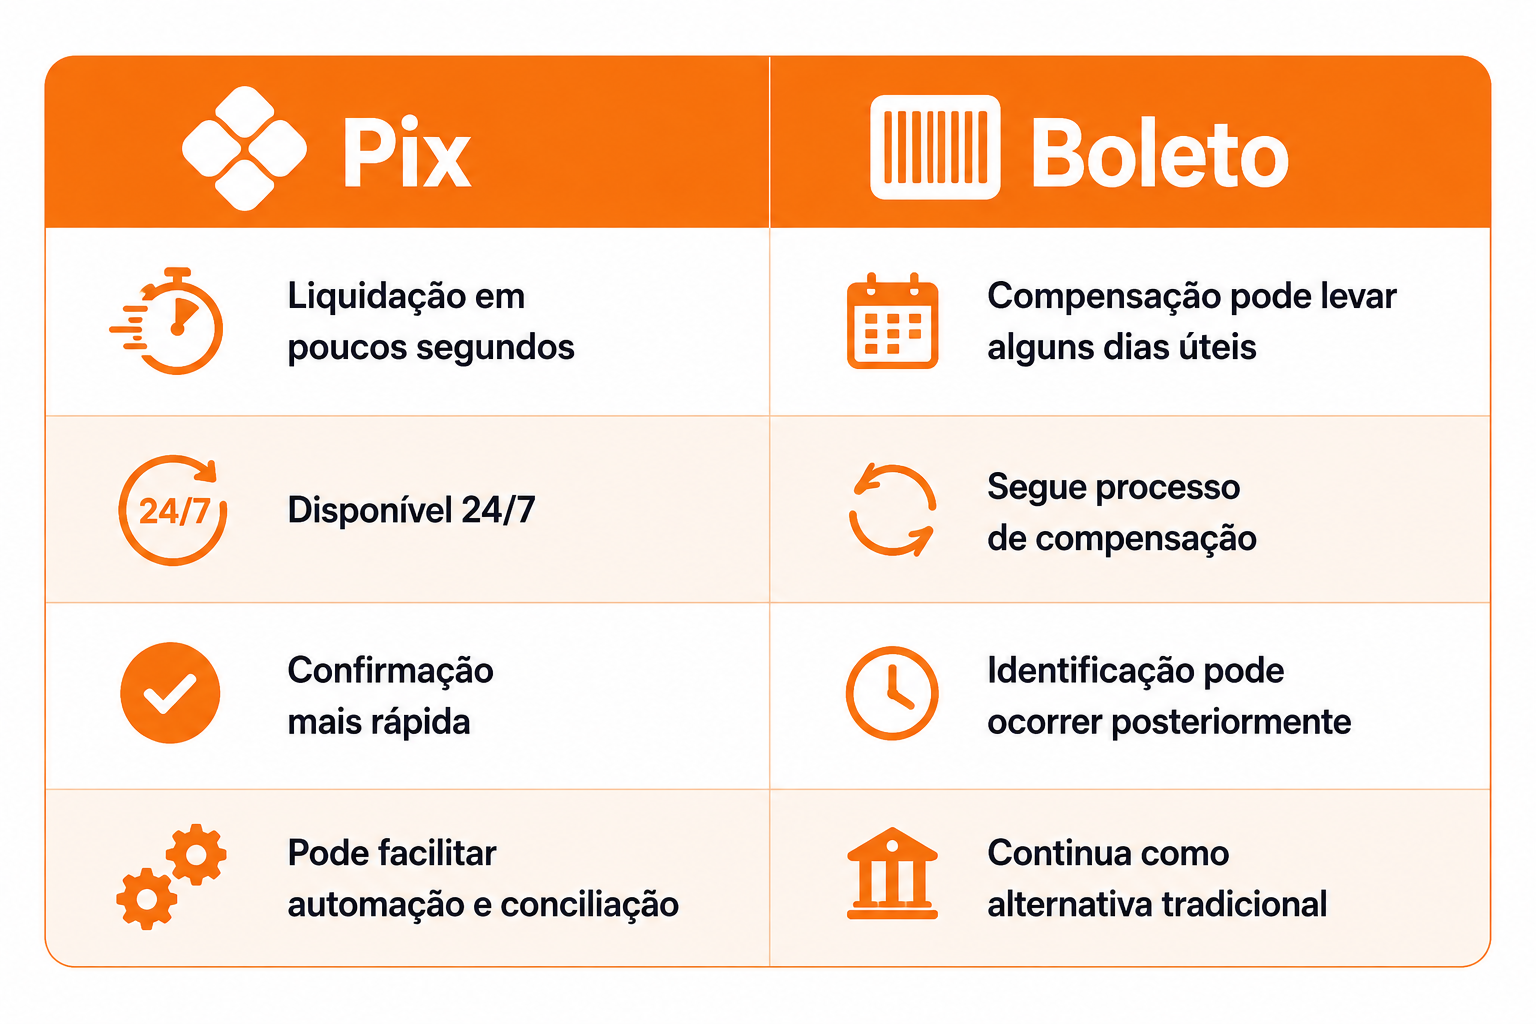
O objetivo não é eliminar o boleto. É entender qual impacto cada meio produz na operação de cobrança.
Por que o Pix pode ser vantajoso para provedores?
O principal benefício do Pix para o provedor está na combinação de velocidade, disponibilidade e integração.
Imagine um cliente que recebeu uma cobrança e decide pagar naquele momento.
Com o Pix, o pagamento pode ser concluído em poucos segundos. Quando o meio de pagamento está integrado ao sistema de gestão, a confirmação pode alimentar a atualização da situação financeira do cliente.
O Banco Central também destaca o potencial do Pix para facilitar processos de automação e conciliação de pagamentos. (bcb.gov.br)
Para o provedor, isso pode significar:
- confirmação mais rápida do pagamento;
- menos tempo entre pagamento e atualização financeira;
- possibilidade de integração com o sistema de gestão;
- menos etapas manuais de conferência;
- experiência de pagamento mais simples para o cliente.
O Pix não substitui a cobrança. Ele torna a etapa do pagamento mais rápida.
O boleto ainda faz sentido?
Sim.
O boleto continua sendo importante para clientes que preferem esse formato e deve permanecer como alternativa dentro de uma estratégia de cobrança.
A diferença está principalmente no tempo de confirmação.
Enquanto o Pix é liquidado em poucos segundos, o boleto pode levar alguns dias úteis para passar pelo processo de compensação. (bcb.gov.br)
Por isso, quando a prioridade é velocidade, o Pix apresenta uma vantagem operacional.
Mas não existe necessidade de transformar essa escolha em uma disputa entre os dois meios.
O provedor pode oferecer alternativas e, ao mesmo tempo, priorizar uma jornada de cobrança mais eficiente.
Pix não substitui a cobrança
Esse é um ponto importante.
Oferecer Pix não significa que o cliente necessariamente vai pagar.
Antes do pagamento, existe toda uma jornada:
comunicar → orientar → facilitar o pagamento → confirmar → regularizar.
O Pix atua principalmente na etapa do pagamento e da confirmação.
A comunicação e o atendimento são responsáveis por levar o cliente até esse momento.
É aí que entram canais como o WhatsApp e ferramentas de automação.
Cobrança via WhatsApp: onde entra o Meu James?
Para muitos provedores, o WhatsApp já é um dos principais canais de relacionamento com os clientes.
Levar a cobrança para esse canal pode tornar a jornada mais simples: o cliente recebe a mensagem, consulta as informações e pode seguir para o pagamento sem precisar procurar outro canal.
No Meu James, essa lógica combina atendimento 24/7, automação e integração com sistemas utilizados pelos provedores, como IXC, MK, RadiusNet, HubSoft e SGP.
O objetivo não é simplesmente enviar mais mensagens.
É conectar as etapas da jornada:
cobrança → atendimento → pagamento → confirmação → relacionamento.
Isso ajuda a reduzir tarefas repetitivas e permite que a equipe se concentre nas situações que realmente precisam de intervenção humana.
O Pix acelera o pagamento. O James ajuda a levar o cliente até ele.
Essa é a diferença entre meio de pagamento e automação de cobrança.
Para aprofundar o tema, veja também como o Pix pode reduzir a inadimplência do seu provedor e como reduzir a inadimplência do seu provedor.
Menos trabalho manual para a equipe
Uma operação de cobrança pode envolver diversas tarefas repetitivas:
- Conferir pagamentos.
- Receber comprovantes.
- Enviar segunda via.
- Responder dúvidas sobre baixa.
- Orientar clientes sobre regularização.
- Acompanhar solicitações relacionadas ao pagamento.
Quando cobrança, pagamento, sistema de gestão e atendimento estão integrados, parte desse trabalho pode ser automatizada.
O Banco Central reconhece o potencial do Pix para automação e conciliação de pagamentos. (bcb.gov.br)
Para o provedor, isso significa olhar não apenas para como o cliente paga, mas também para o que acontece depois que ele paga.
Para meios de recebimento conectados, também vale conhecer como conectar Mercado Pago ao Meu James.
Pix ou boleto: qual escolher?
A melhor estratégia não precisa ser abandonar o boleto.
O provedor pode manter diferentes opções de pagamento e, ao mesmo tempo, priorizar aquelas que oferecem maior velocidade de confirmação e melhores possibilidades de integração.
Nesse cenário, o Pix apresenta vantagens importantes:
- pagamento em poucos segundos;
- funcionamento 24/7;
- confirmação em tempo real;
- facilidade de uso pelo celular;
- possibilidade de integração, automação e conciliação. (bcb.gov.br)
O boleto continua relevante como alternativa para clientes que preferem esse formato.
A decisão, portanto, não precisa ser Pix ou boleto.
Pode ser Pix e boleto, dentro de uma estratégia de cobrança que reduza atrito e facilite a regularização.
Conclusão
Para provedores de internet, a comparação entre Pix e boleto precisa considerar mais do que a preferência do consumidor.
O que importa é o impacto no financeiro, no atendimento e na operação de cobrança.
O boleto continua sendo uma opção válida.
O Pix oferece uma vantagem operacional clara em velocidade: o Banco Central informa que as transações são concluídas em poucos segundos e que os recursos ficam disponíveis ao recebedor em tempo real. (bcb.gov.br)
Em um cenário no qual a Serasa registrou 83,7 milhões de pessoas negativadas em junho de 2026, tornar a jornada de cobrança mais simples ganha ainda mais importância. (serasa.com.br)
Mas é importante separar duas coisas:
Facilitar o pagamento não é o mesmo que automatizar a cobrança.
O Pix facilita e acelera o pagamento.
O Meu James ajuda o provedor a comunicar, cobrar, atender e conduzir o cliente durante essa jornada, com atendimento 24/7 pelo WhatsApp e integração com sistemas utilizados pelos provedores.
Pix e James não são substitutos. São partes diferentes de uma mesma jornada de cobrança.
Para provedores que querem testar essa operação na prática, o Meu James oferece 7 dias grátis, com acompanhamento da equipe durante o processo.
Também está disponível a condição de taxa de Pix de R$ 0,75, por meio da parceria entre Meu James e Asaas, conforme as condições comerciais vigentes.